
 Khuyến mãi hôm nay
Nếu Chỉ Đọc Một Cuốn Sách Về Báo Cáo Tài Chính, Hãy Bắt Đầu Từ Đây
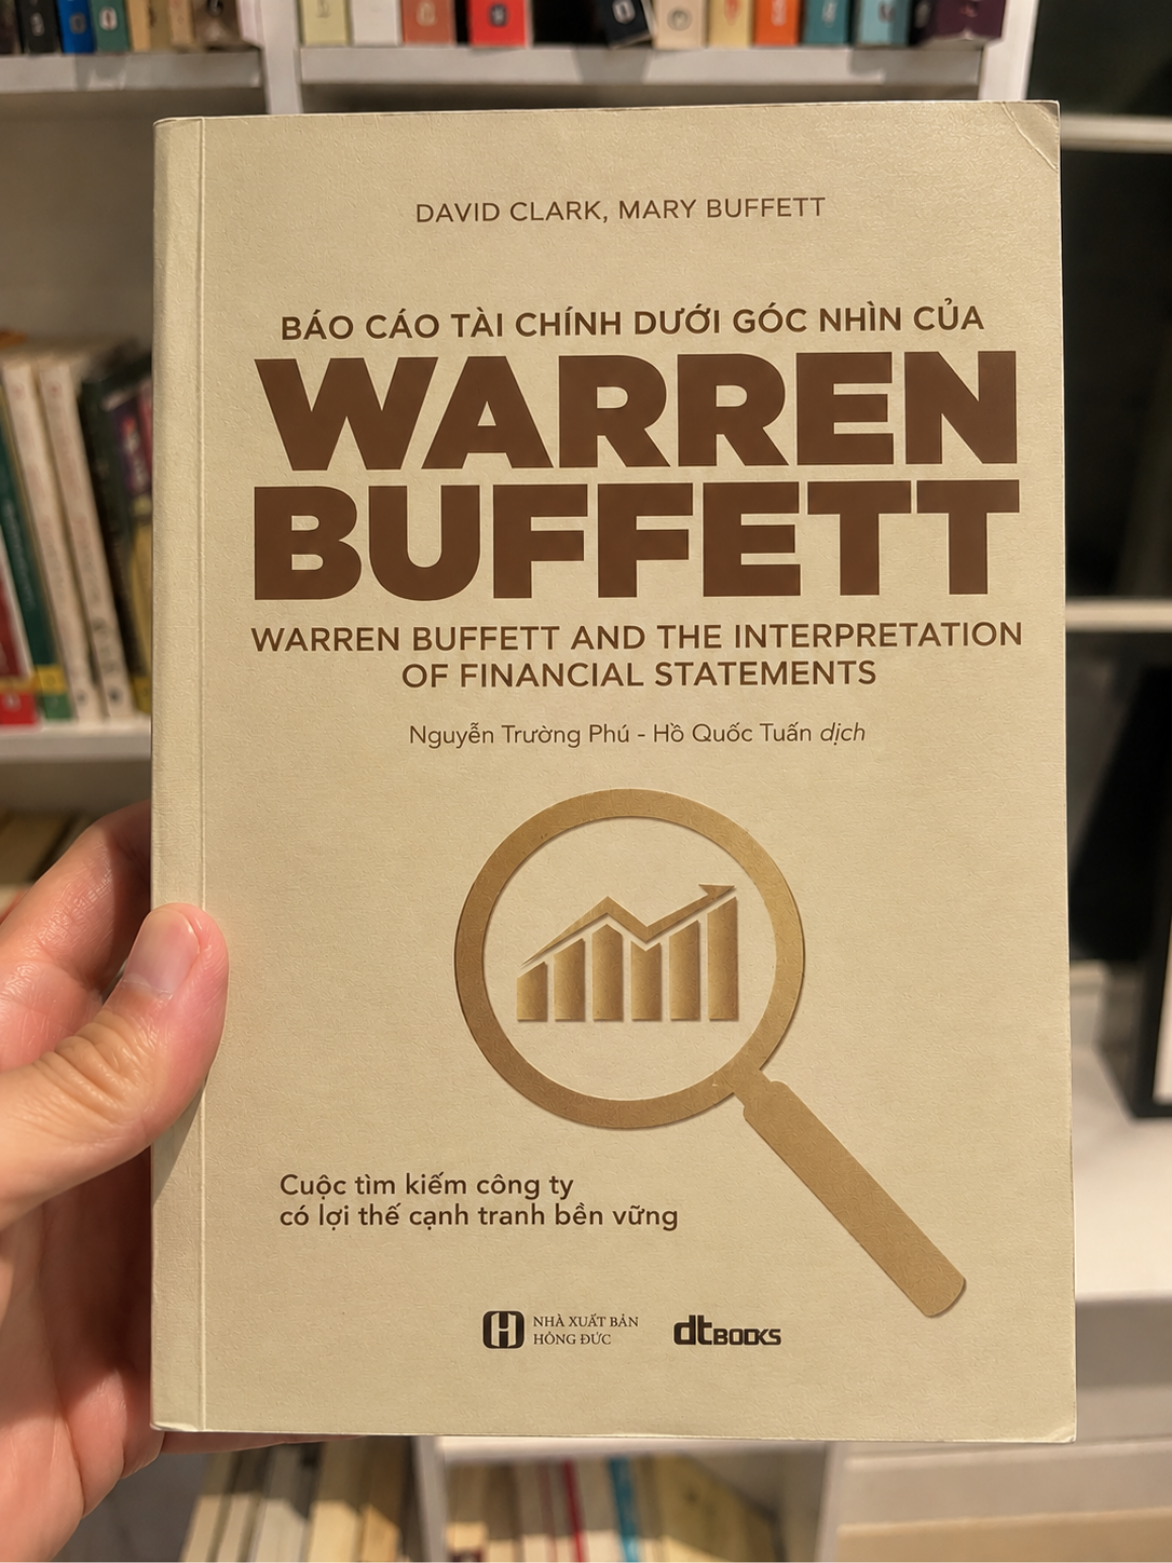
Báo Cáo Tài Chính Dưới Góc Nhìn Của Warren Buffett: Nếu chỉ chọn một cuốn sách để học cách đọc báo cáo tài chính, tôi sẽ chọn cuốn này

Nếu chỉ được chọn một cuốn sách để học cách đọc báo cáo tài chính theo tư duy đầu tư của Warren Buffett, tôi sẽ chọn Báo Cáo Tài Chính Dưới Góc Nhìn Của Warren Buffett.
Lý do không phải vì đây là một cuốn sách dạy kế toán theo cách thông thường. Điểm đáng giá của cuốn sách nằm ở một câu hỏi khác: Nếu những con số trong báo cáo tài chính là dấu vết của một doanh nghiệp, làm thế nào đọc chúng để nhận ra đâu là một doanh nghiệp thực sự tốt và có khả năng duy trì lợi thế trong dài hạn?
Đó cũng chính là hướng đi xuyên suốt cuốn sách của Mary Buffett và David Clark.
Warren Buffett đã nhìn báo cáo tài chính khác với Benjamin Graham như thế nào?
Để hiểu cách tiếp cận của cuốn sách, trước hết cần hiểu một thay đổi quan trọng trong tư duy đầu tư của Warren Buffett.
Buffett bắt đầu từ trường phái của Benjamin Graham – người thầy có ảnh hưởng rất lớn đến ông. Graham tập trung vào việc phân tích doanh nghiệp và tìm kiếm những cổ phiếu có mức giá đủ hấp dẫn so với giá trị mà doanh nghiệp đang sở hữu. Nhưng trong quá trình đầu tư, Buffett dần nhận ra một điều quan trọng hơn: không phải doanh nghiệp nào cũng giống nhau.
Có những doanh nghiệp chỉ tạo ra lợi nhuận ở mức vừa phải và phải liên tục bỏ vốn để duy trì hoạt động. Nhưng cũng có những doanh nghiệp sở hữu một lợi thế kinh tế đủ mạnh để giúp chúng tạo ra lợi nhuận tốt và duy trì khả năng sinh lời trong thời gian dài.
Đối với Buffett, sự khác biệt này có ý nghĩa rất lớn.
Một doanh nghiệp tuyệt vời, nếu được sở hữu trong thời gian đủ dài, có thể tạo ra một lượng tài sản khổng lồ. Vì vậy, thay vì chỉ đặt câu hỏi “Cổ phiếu này có đang rẻ không?”, nhà đầu tư cần đi xa hơn: “Đây có phải là một doanh nghiệp có lợi thế cạnh tranh bền vững hay không?”
Và báo cáo tài chính chính là một trong những nơi Buffett tìm kiếm câu trả lời.
Đó là lý do cuốn sách không bắt đầu bằng việc đưa ra hàng loạt công thức định giá. Nó bắt đầu bằng việc giúp người đọc hiểu loại doanh nghiệp mà Buffett đang tìm kiếm, sau đó mới đi vào những con số có thể giúp nhận diện doanh nghiệp đó.
Cuốn sách đưa người đọc đi xuyên qua những con số như thế nào?
Điểm tôi thích ở cuốn sách là nó biến báo cáo tài chính – thứ vốn rất dễ khiến người mới đầu tư cảm thấy khô khan – thành một câu chuyện về cách một doanh nghiệp kiếm tiền, sử dụng tiền và tạo ra lợi nhuận.
Cuốn sách bắt đầu với báo cáo kết quả kinh doanh.
Ở đây, người đọc lần lượt được dẫn qua doanh thu, giá vốn hàng bán, lợi nhuận gộp và biên lợi nhuận gộp; sau đó là các khoản chi phí hoạt động như chi phí bán hàng, quản lý, nghiên cứu và phát triển, khấu hao, chi phí lãi vay… trước khi đi đến lợi nhuận trước thuế, thuế và lợi nhuận ròng.
Nhưng điều đáng chú ý là cuốn sách không chỉ muốn người đọc biết những khoản mục đó có nghĩa gì. Nó muốn người đọc nhìn vào mối quan hệ giữa chúng.
Doanh thu có thể tăng, nhưng chi phí cũng có thể tăng theo. Một doanh nghiệp có thể tạo ra lợi nhuận, nhưng lợi nhuận đó có thể bị bào mòn bởi chi phí lãi vay. Biên lợi nhuận gộp không chỉ là một con số để tính toán, mà còn có thể giúp người đọc nhìn thấy đặc điểm kinh tế của mô hình kinh doanh và xem xét tính nhất quán của nó qua thời gian.
Ngay cả những khoản mục tưởng như ít được chú ý như khấu hao hay khoản lãi, lỗ từ việc bán tài sản cũng được cuốn sách đưa vào đúng vị trí của chúng để người đọc không nhìn lợi nhuận một cách quá đơn giản.
Sau báo cáo kết quả kinh doanh là bảng cân đối kế toán.
Nếu báo cáo kết quả kinh doanh giúp trả lời câu hỏi doanh nghiệp đang kiếm được bao nhiêu, thì bảng cân đối kế toán cho người đọc một góc nhìn khác: doanh nghiệp đang sở hữu gì, đang nợ gì và nguồn vốn của cổ đông đang được sử dụng như thế nào.
Tiền mặt, hàng tồn kho, các khoản phải thu, tài sản cố định, goodwill, tài sản vô hình, các khoản đầu tư dài hạn… lần lượt xuất hiện trong bức tranh này.
Một chi tiết thú vị là cuốn sách mô tả dòng vận động của tài sản ngắn hạn như một chu kỳ: tiền được sử dụng để mua hàng tồn kho, hàng được bán, doanh nghiệp phát sinh khoản phải thu, rồi cuối cùng tiền quay trở lại doanh nghiệp.
Nhìn báo cáo theo cách đó, người đọc không còn thấy một bảng gồm những con số rời rạc. Họ bắt đầu nhìn thấy tiền đang vận động trong một doanh nghiệp như thế nào.
Và khi chuyển sang phía nguồn vốn, cuốn sách đặc biệt chú ý đến nợ và vốn chủ sở hữu. Nợ không đơn giản là một con số trên bảng cân đối kế toán. Việc sử dụng đòn bẩy có thể làm lợi nhuận trông hấp dẫn hơn, nhưng cũng có thể khiến nhà đầu tư hiểu nhầm rằng doanh nghiệp đang sở hữu một lợi thế cạnh tranh mà thực tế không tồn tại.
Cuối cùng, cuốn sách đưa người đọc đến báo cáo lưu chuyển tiền tệ – nơi Buffett tìm kiếm dòng tiền thực sự của doanh nghiệp. Chi tiêu vốn và hoạt động mua lại cổ phiếu cũng được đưa vào câu chuyện này, bởi khả năng tạo ra tiền và cách doanh nghiệp sử dụng lượng tiền đó có ảnh hưởng trực tiếp đến giá trị mà nó tạo ra cho cổ đông.
Từ những con số, Buffett thực sự muốn tìm kiếm điều gì?
Mục tiêu cuối cùng không phải là biến người đọc thành một kế toán viên. Mục tiêu là sử dụng báo cáo tài chính để tìm ra những doanh nghiệp có lợi thế cạnh tranh bền vững. Đó là lý do rất nhiều khoản mục trong báo cáo tài chính được cuốn sách nhìn dưới một lăng kính khác.
Một doanh nghiệp có biên lợi nhuận tốt và ổn định qua nhiều năm có thể cho thấy điều gì về mô hình kinh doanh? Một doanh nghiệp cần quá nhiều nợ để tạo ra lợi nhuận thì khác gì một doanh nghiệp có thể tạo ra tiền mặt mà không phụ thuộc quá nhiều vào đòn bẩy? Một doanh nghiệp phải liên tục bỏ ra những khoản vốn lớn để duy trì hoạt động sẽ khác thế nào với một doanh nghiệp có thể sử dụng tiền tạo ra từ hoạt động kinh doanh để tài trợ cho những tài sản mới?
Đó là những câu hỏi khiến các con số bắt đầu trở nên có ý nghĩa.
Cuốn sách cũng dành sự chú ý đến những thứ khó nhìn thấy hơn trên bảng cân đối kế toán, chẳng hạn tài sản vô hình, thương hiệu, bằng sáng chế, bản quyền và các quyền kinh doanh. Những thứ này có thể không phải lúc nào cũng được thể hiện đầy đủ bằng một con số đơn giản, nhưng lại có thể đóng vai trò quan trọng trong giá trị kinh tế của một doanh nghiệp.
Khi đặt tất cả những yếu tố đó cạnh nhau, người đọc bắt đầu hiểu được điều Buffett thực sự tìm kiếm: không chỉ là một doanh nghiệp đang có lợi nhuận, mà là một doanh nghiệp có những đặc điểm kinh tế khiến khả năng tạo ra lợi nhuận của nó có thể được duy trì trong thời gian dài.
Đó chính là ý tưởng về “durable competitive advantage” – lợi thế cạnh tranh bền vững, cũng là trọng tâm xuyên suốt phần lớn cuốn sách.
Tìm được doanh nghiệp tốt vẫn chưa phải là điểm kết thúc
Nhưng một doanh nghiệp tuyệt vời không đồng nghĩa với việc mua cổ phiếu của nó ở bất kỳ mức giá nào cũng là một quyết định tốt. Vì vậy, phần cuối của cuốn sách chuyển từ câu hỏi “Doanh nghiệp này có tốt không?” sang câu hỏi “Doanh nghiệp này đáng giá bao nhiêu và khi nào nên mua?”
Cuốn sách giới thiệu cách Buffett nhìn nhận giá trị của một công ty có lợi thế cạnh tranh bền vững, trong đó có khái niệm “equity bond” và cách lợi suất của một doanh nghiệp có khả năng tăng lên theo thời gian. Sau đó, cuốn sách tiếp tục đi đến hai quyết định mà bất kỳ nhà đầu tư nào cũng quan tâm: khi nào là thời điểm thích hợp để mua một doanh nghiệp tuyệt vời và khi nào đã đến lúc bán.
Như vậy, hành trình của cuốn sách khá rõ ràng: Tìm hiểu doanh nghiệp → đọc báo cáo tài chính → nhận diện lợi thế cạnh tranh bền vững → đánh giá giá trị → xác định thời điểm mua và bán.
Đó cũng là lý do tôi cho rằng Báo Cáo Tài Chính Dưới Góc Nhìn Của Warren Buffett phù hợp hơn với người muốn hiểu doanh nghiệp thông qua những con số, thay vì chỉ muốn học cách đọc tên từng khoản mục trên một bảng báo cáo.
Nếu những cuốn giáo trình tài chính truyền thống thường khiến báo cáo tài chính trở thành một tập hợp các thuật ngữ và công thức, thì cuốn sách này cố gắng đưa người đọc quay trở lại câu hỏi căn bản hơn:
Những con số này đang kể câu chuyện gì về doanh nghiệp?
Nếu bạn chỉ muốn chọn một cuốn sách để bắt đầu học cách đọc báo cáo tài chính theo tư duy Warren Buffett, đây là một lựa chọn rất đáng cân nhắc. Bởi sau cùng, điều Buffett tìm kiếm không phải là những con số đẹp một cách riêng lẻ. Ông tìm kiếm một doanh nghiệp tuyệt vời – có lợi thế cạnh tranh bền vững – có khả năng tạo ra giá trị trong thời gian dài, và báo cáo tài chính là một trong những công cụ quan trọng giúp ông nhận ra doanh nghiệp đó.